General
Formulario 1040-C del IRS que se aplica a extranjeros que declaran taxes al salir de Estados Unidos
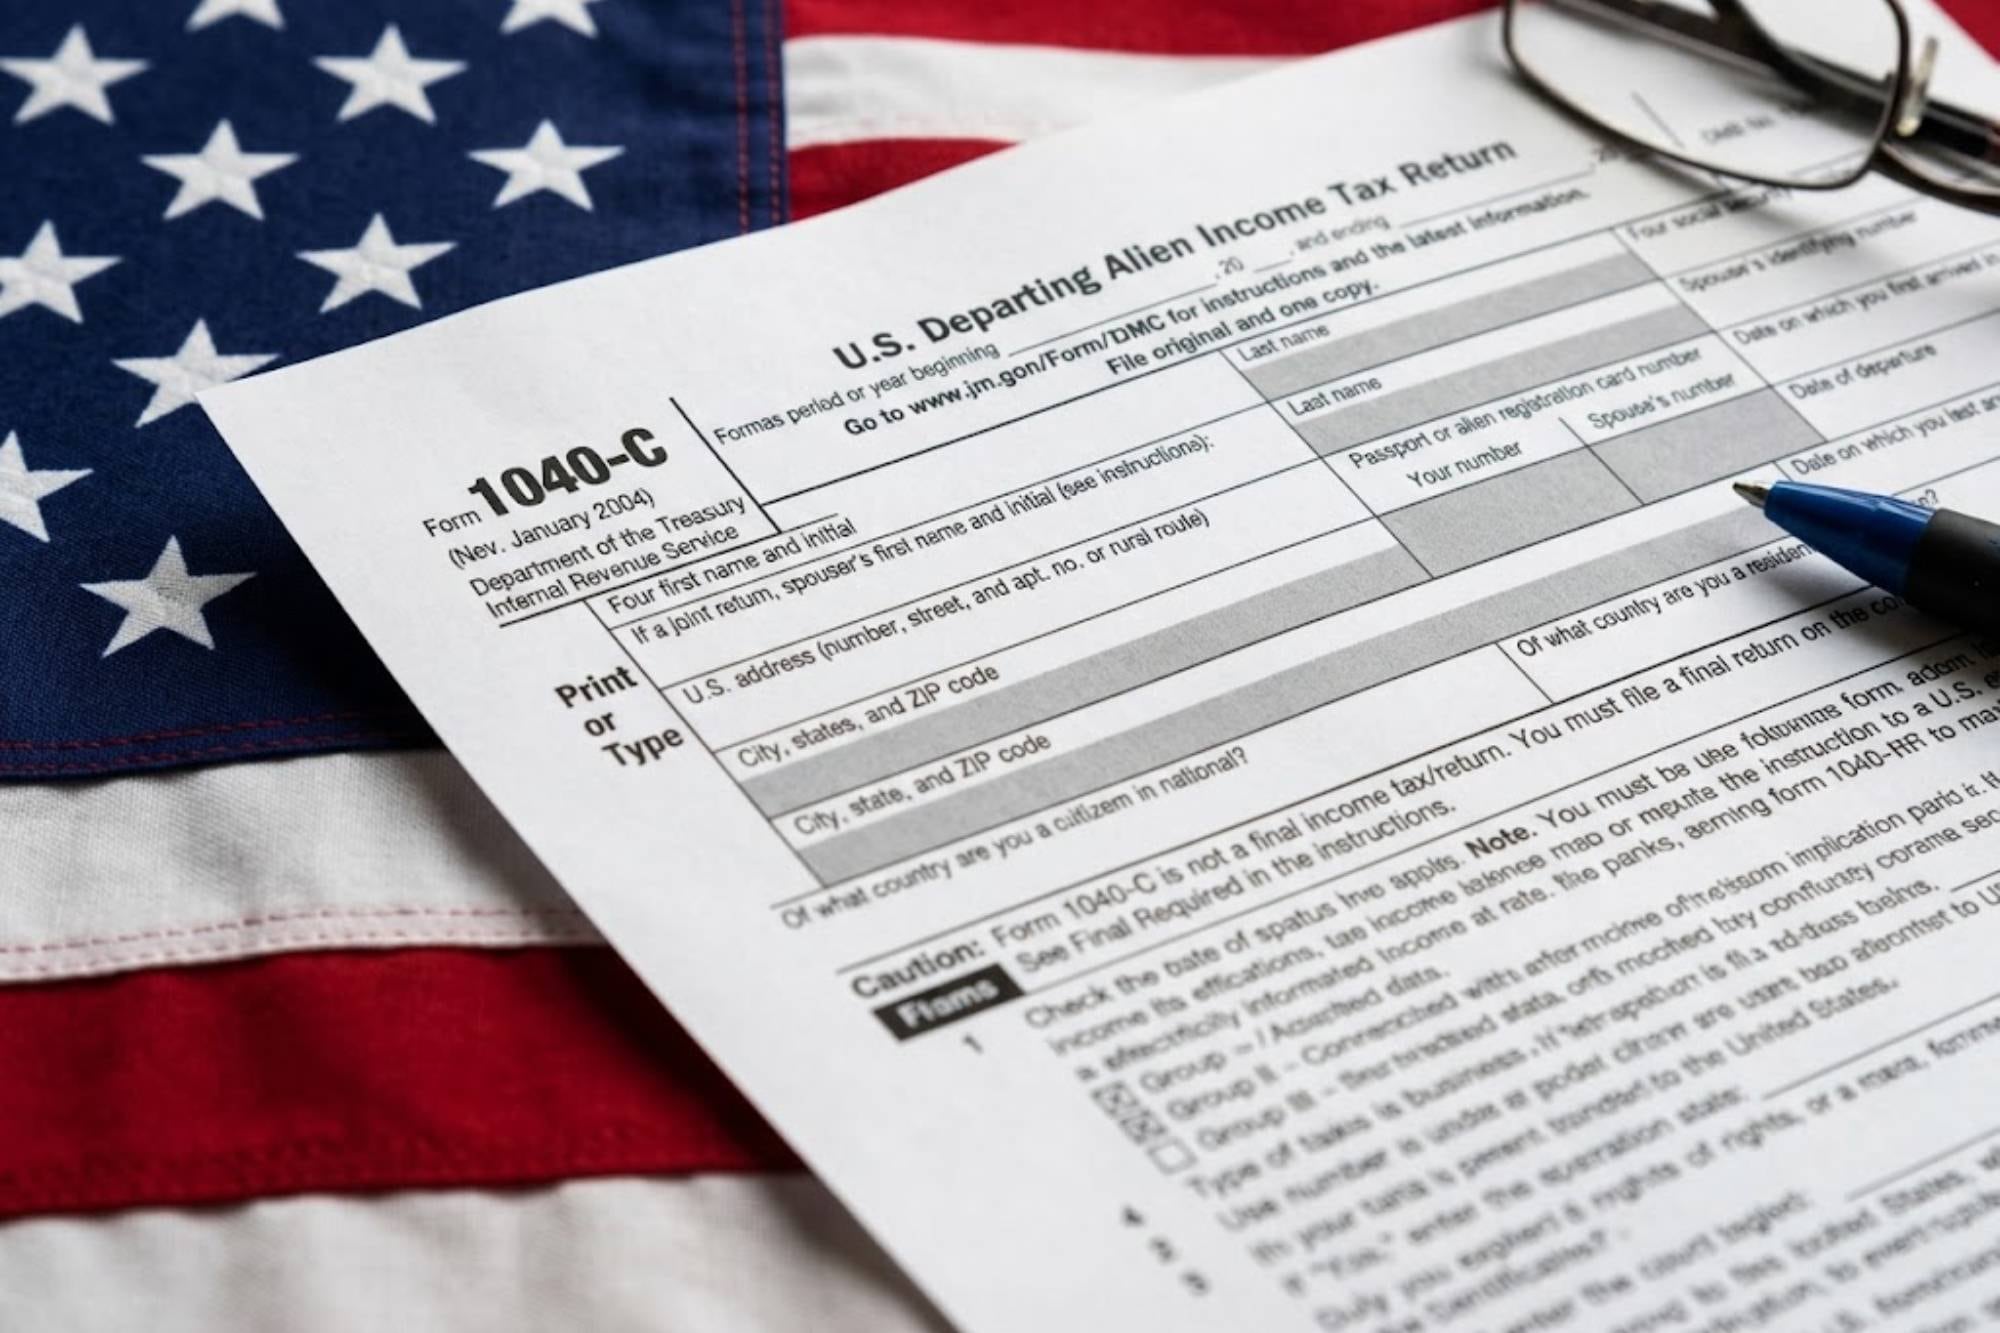
El formulario 1040-C del Servicio de Impuestos Internos (IRS, por sus siglas en inglés) debe ser presentado por determinados extranjeros residentes y no residentes que planean salir de Estados Unidos o de sus territorios y deben cumplir con determinadas obligaciones tributarias. Mediante este documento, el organismo calcula los impuestos correspondientes a los ingresos obtenidos y a los que se espera recibir durante el año fiscal de la partida.Cómo y cuándo se presenta el formulario 1040-CLa presentación del formulario permite gestionar el certificado de cumplimiento fiscal, también denominado permiso de salida o sailing permit. Cuando corresponde, un agente del IRS revisa la declaración y firma el certificado una vez que se cumplen los requisitos establecidos, incluido el pago de las obligaciones pendientes o la presentación de una garantía aceptada por el organismo.Sin embargo, el 1040-C no reemplaza la declaración anual de impuestos. Después de finalizar el año fiscal, el contribuyente debe presentar el formulario regular que corresponda a su clasificación tributaria. Los pagos realizados durante el trámite de salida se computan en esa liquidación definitiva.De acuerdo con la información oficial, el trámite debe realizarse entre 14 y 30 días antes de la fecha prevista de salida. La presentación se efectúa personalmente en un Centro de Asistencia al Contribuyente del IRS, con cita previa, y requiere entregar el formulario original y una copia.Para la entrevista, el contribuyente debe reunir documentos de identificación y viaje, así como comprobantes fiscales y de ingresos. Entre los documentos de identificación se encuentran:Pasaporte vigente.Tarjeta de residencia o la visa correspondiente.Comprobante del viaje, como el boleto de avión.También pueden requerirse:El número de Seguro Social (SSN, por sus siglas en inglés) o el Número de Identificación Personal del Contribuyente (ITIN, por sus siglas en inglés).Copias de las declaraciones fiscales de los dos años anteriores.Comprobantes de impuestos pagados.Registros de los ingresos del año en curso.Quienes trabajan por cuenta propia deben preparar información sobre sus ingresos y gastos. Además, corresponde presentar los comprobantes de los pagos de impuestos estimados del año anterior y del actual.Quiénes están exentos del permiso de salida del IRSNo todos los extranjeros que abandonan EE.UU. deben obtener el certificado de cumplimiento; entre las excepciones contempladas figuran:Determinadas personas con pasaporte diplomático, integrantes de sus hogares y personal de servicio. Empleados de gobiernos extranjeros u organismos internacionales cuya remuneración oficial esté exenta de impuestos estadounidenses y que no perciban otros ingresos de fuentes estadounidenses.Los titulares de visas F-1, F-2, H-3, H-4, J-1, J-2 y Q pueden estar exentos si solo perciben determinadas asignaciones educativas, prestaciones de alojamiento o capacitación, ingresos por empleos autorizados e intereses bancarios que cumplan los requisitos establecidos.Para los titulares de visas M-1 y M-2, la excepción comprende ciertos ingresos procedentes de empleos autorizados e intereses bancarios no vinculados con una actividad comercial en el país norteamericano. En todos estos casos, la exención depende de que se respeten las condiciones fiscales y migratorias aplicables.Las instrucciones también incluyen a turistas con B-2, visitantes de negocios con B-1 o B-1/B-2 que permanecen en EE.UU. durante 90 días o menos en el año fiscal, y determinadas personas en tránsito con C-1. Asimismo, pueden quedar exceptuados quienes utilizan tarjetas de cruce fronterizo o viajan bajo acuerdos que no exigen visa ni pasaporte para determinadas visitas breves.Estas excepciones no son automáticas en todas las circunstancias. En determinados casos, el director del área del IRS puede exigir el permiso si existen ingresos gravables del año en curso o del anterior y considera que la salida podría dificultar el cobro de los impuestos adeudados.Cuando un extranjero debe tramitar el permiso, pero no obtuvo ingresos gravables durante el período correspondiente ni durante el año anterior, en las condiciones previstas por el IRS, puede utilizar el formulario 2063, una declaración simplificada que no incluye el cálculo de la deuda tributaria. La nueva aplicación del IRS en Estados UnidosTambién puede utilizarse en ciertos casos de residentes cuando la salida no representa un riesgo para el cobro de los impuestos.
Fuente: La Nación