Economía
Del cajero al QR: las extracciones de efectivo cayeron a un mínimo histórico en la Argentina
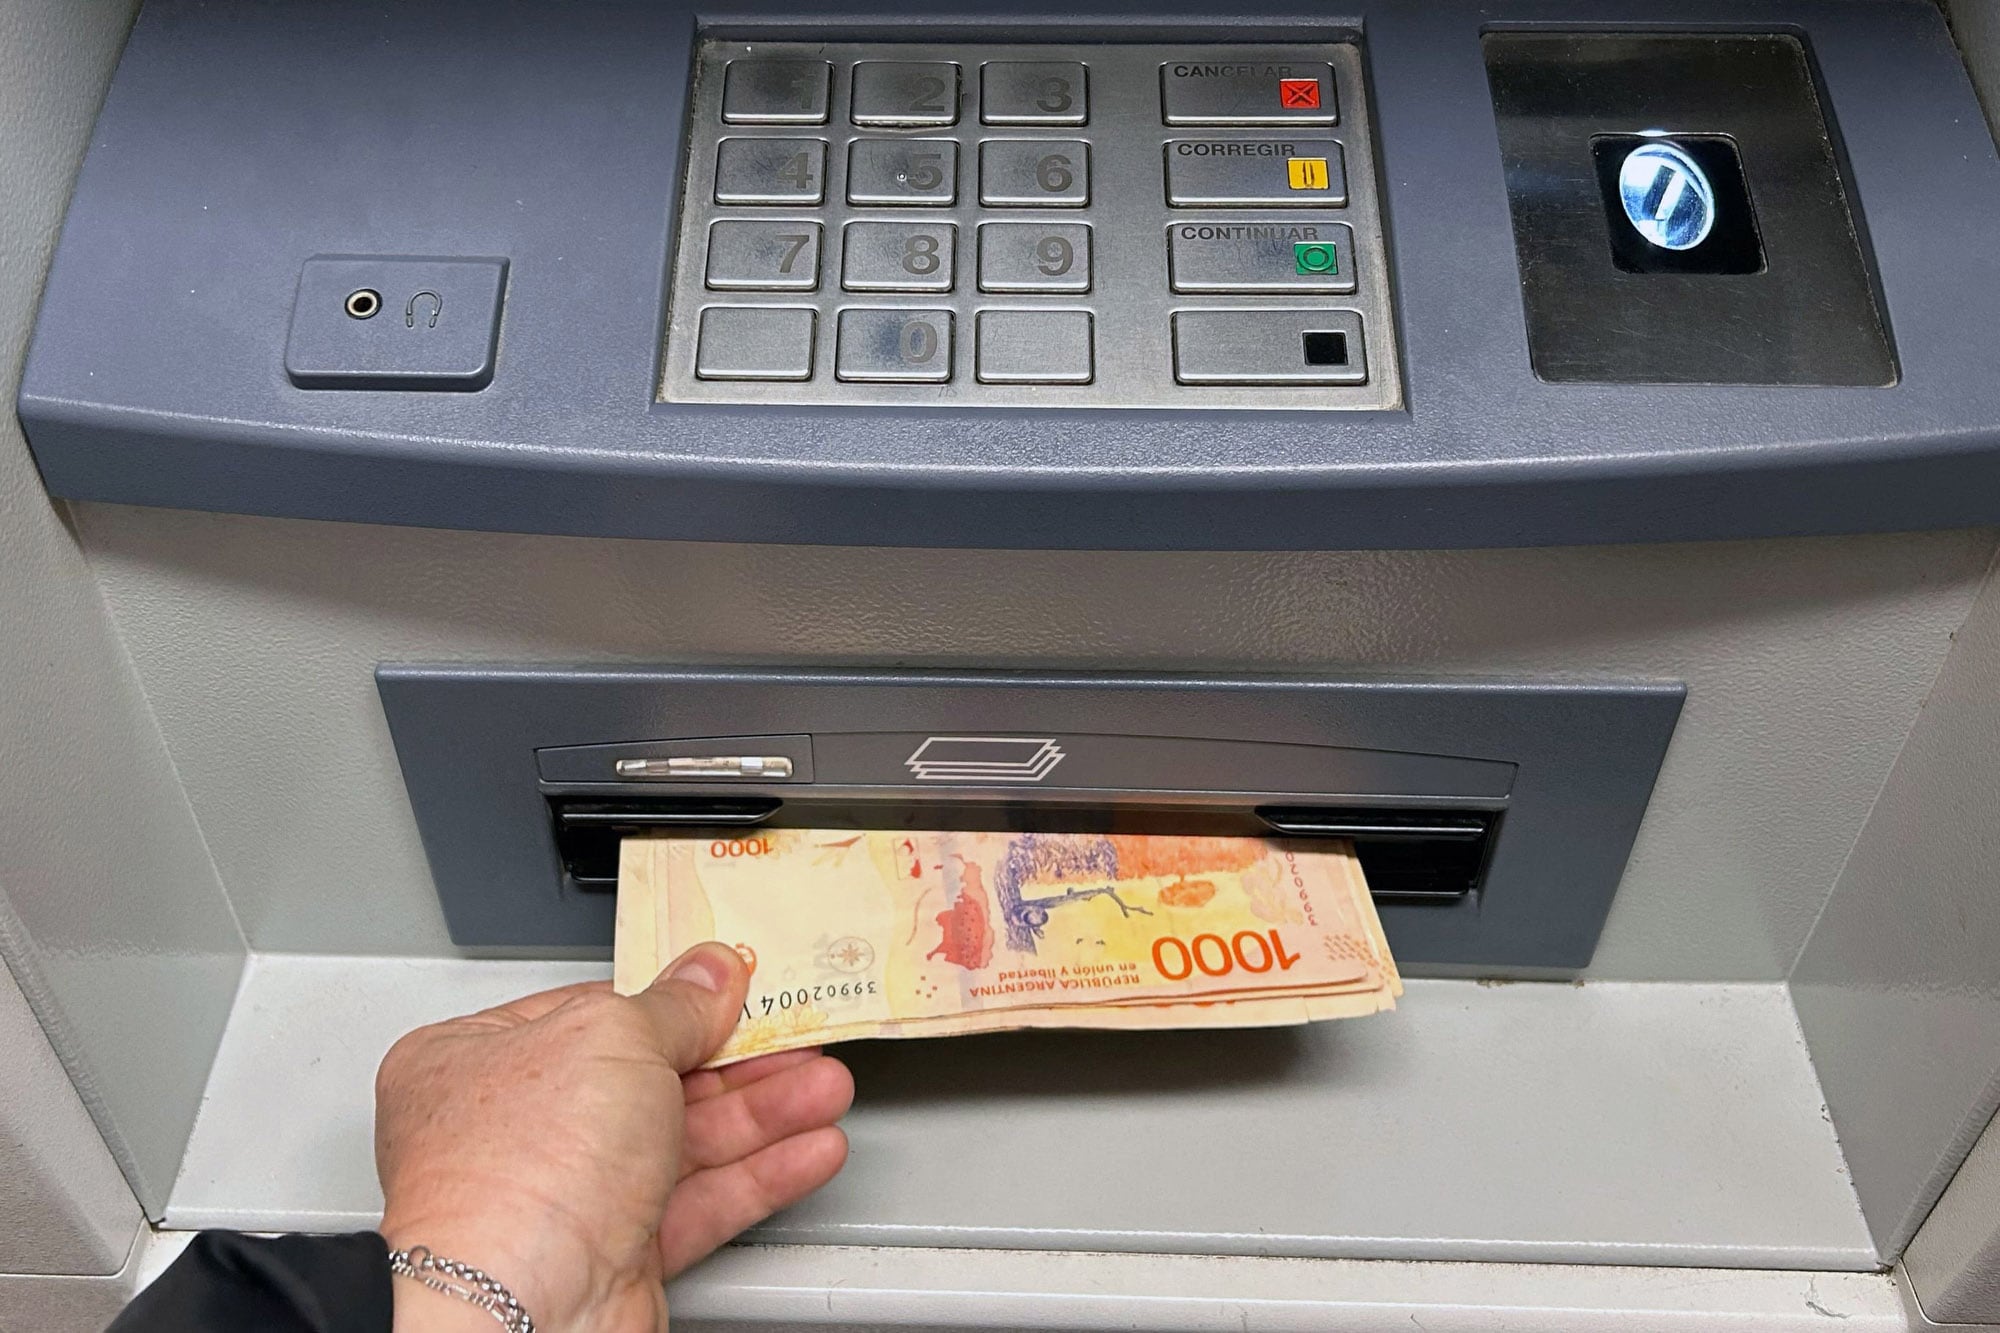
Las extracciones de efectivo están en mínimos históricos en la Argentina y reflejan uno de los cambios más profundos en los hábitos financieros de los argentinos: cada vez más operaciones cotidianas se realizan sin billetes. Las transferencias inmediatas y los pagos con QR ganaron terreno entre comercios y consumidores, e incluso se volvió habitual utilizar estos medios de pago a la hora de dejar propina en un restaurante o comprar una golosina en un kiosco. El cambio también se refleja en las estadísticas del sistema financiero. Durante el primer semestre de 2026, cada adulto realizó en promedio apenas 1,3 extracciones mensuales, un 33,4% menos que en el mismo período del año anterior, de acuerdo con el último informe de Inclusión Financiera que elabora mensualmente el Banco Central (BCRA). Se trata del nivel más bajo desde que la autoridad monetaria empezó a medir este indicador.Los industriales valoraron las medidas, pero creen que su impacto sería limitadoEn paralelo, el monto de efectivo extraído por adulto también cayó, un 14,1% en términos reales. La tendencia marca un retroceso en la frecuencia con la que los argentinos recurren a los billetes. Sin embargo, un dato que se destaca del informe: el monto promedio por extracción aumentó un 29% y alcanzó los $105.000 en junio. “Esto sugiere una menor frecuencia de retiro, pero por importes más elevados”, explicó el Central. El efectivo no se comporta igual en todos los rubros y, llamativamente, en algunos comercios, los montos desembolsados en efectivo se incrementaron en la comparación interanual. Este fue el caso de los supermercados, donde los montos abonados por este medio tuvieron un aumento del 3,2%, mientras que en los autoservicios mayoristas trepó un 10,4%.Más allá de ese dato puntual, el efectivo perdió terreno en los últimos años y, como contracara, crecieron los pagos digitales. Durante el primer semestre del año, cada adulto realizó un promedio de 32,8 pagos electrónicos mensuales, un 14,7% más que en el mismo período de 2025. En paralelo, más de dos millones de personas se incorporaron a este universo en la comparación interanual y en junio había 30,5 millones de personas que habían realizado pagos electrónicos desde alguna de sus cuentas. El avance estuvo impulsado principalmente por los pagos inmediatos, que incluyen las transferencias y los pagos con transferencia. En conjunto, representaron siete de cada diez operaciones electrónicas realizadas durante el semestre. Dentro de ese universo, los pagos con transferencia mediante código QR fueron los que más crecieron: registraron subas interanuales del 57,2% en la cantidad de operaciones y del 58,3% en los montos transaccionados. En cambio, las transferencias crecieron 24,6% en cantidad de operaciones y 7,2% en monto transaccionado.Economistas advierten que es preciso pasar a una nueva etapa para recuperar la actividadLa expansión de estos instrumentos también se explica por su llegada a operaciones de menor valor. Según el BCRA, el monto promedio por pago electrónico cayó cerca de un 10% interanual, una señal de que las transferencias comienzan a utilizarse para consumos cotidianos. “La acreditación inmediata y su costo nulo, junto a las mejoras en la experiencia del usuario, posicionan a las transferencias como un instrumento que puede abarcar casos de uso por montos relativamente bajos, como pagos de bienes de consumo alimenticio, desplazando a la tarjeta de débito y al efectivo en operaciones cotidianas”, explicó el propio Central. Las tarjetas de crédito, por su parte, también perdieron terreno frente a las alternativas inmediatas. La cantidad de operaciones por adulto cayó 3,5% interanual, mientras que los montos transaccionados retrocedieron 12,1%. En el comercio electrónico, su participación perdió cinco puntos porcentuales.Menos cajeros para retirar dineroLa transformación de los hábitos de pago también tiene su correlato en la infraestructura financiera. La red de cajeros automáticos continuó achicándose durante el primer semestre del año: los equipos ubicados dentro de sucursales bancarias cayeron 3,2%, mientras que los instalados fuera de ellas retrocedieron 3,6%. Los cajeros no bancarios también registraron una baja, aunque más moderada, del 0,2%.La reducción se produjo en paralelo con el cierre de sucursales bancarias, cuya cantidad cayó 4,2% entre diciembre de 2025 y junio de 2026. Según el BCRA, esta dinámica podría estar relacionada con la menor necesidad de contar con cajeros automáticos, en un contexto de caída de las extracciones y expansión de los mecanismos que permiten retirar dinero en comercios.Elecciones: 10 claves que rigen el comercio entre la Argentina y Estados UnidosEn ese sentido, las agencias complementarias de servicios financieros (ACSF) ganaron protagonismo y aumentaron un 29,9% durante el semestre. Estos puntos de atención, que funcionan en comercios y permiten realizar distintas operaciones financieras, impulsaron la expansión de la infraestructura física. Así, en junio había un total de 43.788 puntos de acceso a servicios financieros en todo el país, un 4,5% más que seis meses antes. “La presencia de puntos de acceso a servicios financieros (PDA) físicos alcanzó al 44,6% de las localidades del país, un avance de 1,7 puntos porcentuales respecto de diciembre de 2025, y abarcó al 93,9% de la población adulta, 0,2 p.p. más que seis meses atrás. La expansión de los PDA implicó que 82 localidades que no tenían infraestructura física en diciembre de 2025 sumaran al menos un PDA en junio de 2026, alcanzando a 71.000 personas”, cerró el informe.
Fuente: La Nación