General
El ambicioso plan de China para instalar fábricas... fuera de China: qué pasará con la Argentina
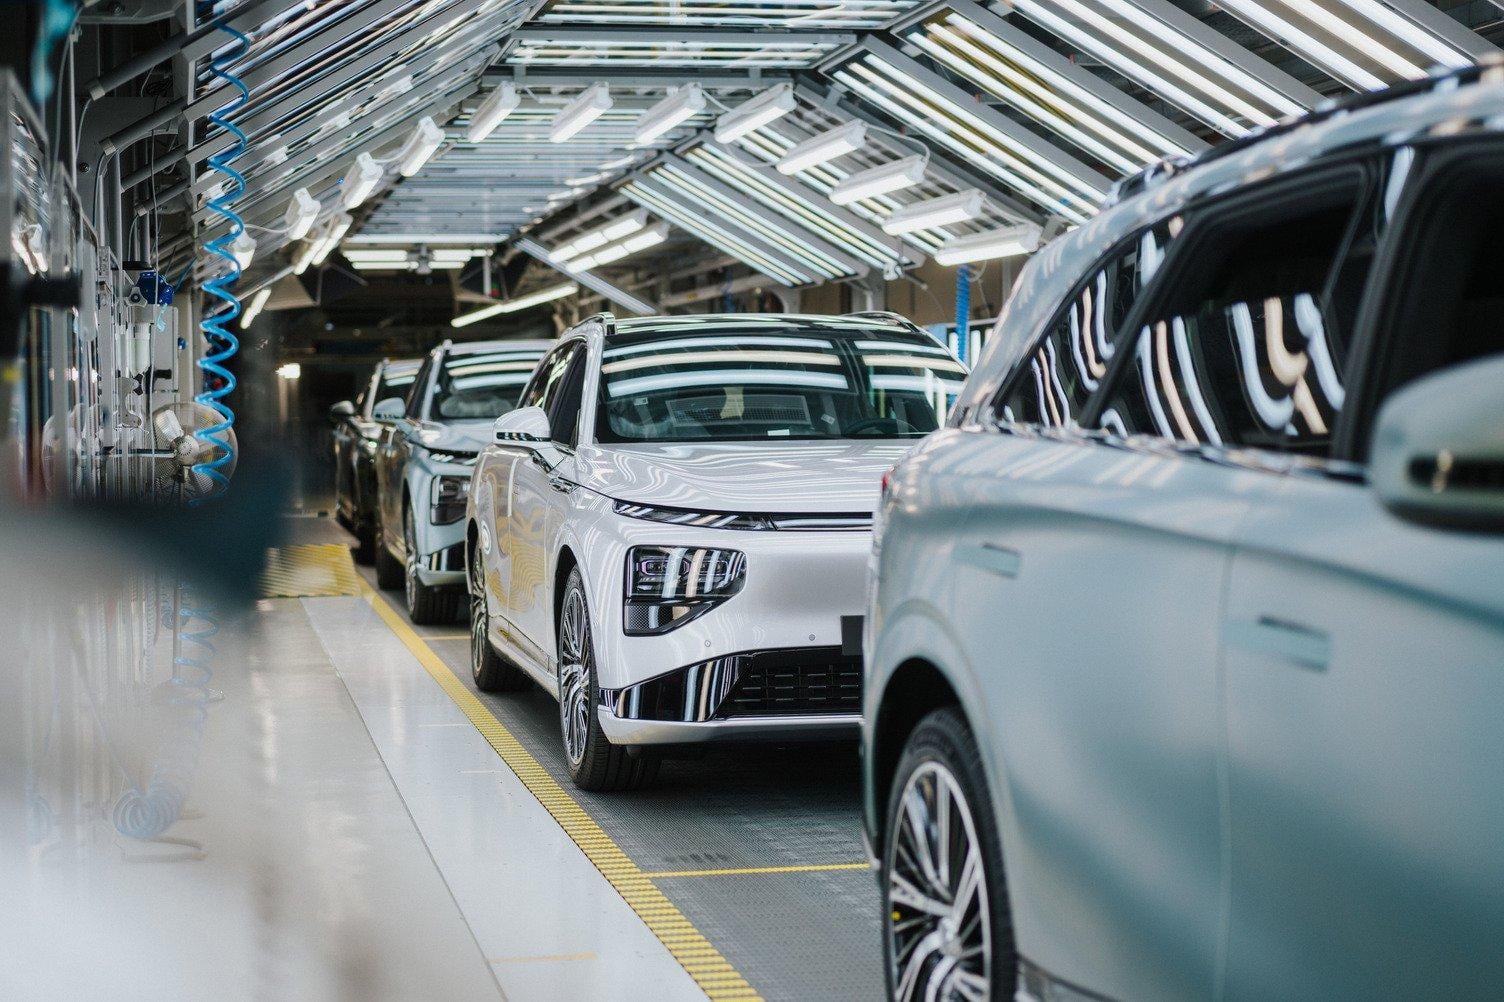
Los ejecutivos de distintas automotrices chinas continúan su recorrido por Europa en búsqueda de fábricas. Atrás de esa misión, se encuentra la decisión estratégica de aprovechar la capacidad ociosa de los centros productivos europeos y ahorrar costos y tiempo frente a la alternativa de construir desde cero. El asesor de BYD en Europa, Alfredo Altavilla, explicó que la compañía necesitará tres plantas de ensamblaje de vehículos y una fábrica de baterías en Europa a largo plazo para respaldar sus ambiciosos planes de crecimiento y cumplir con la normativa de la Unión Europea. El gigante chino proyecta comenzar a producir a fines de este año en Szeged, Hungría, después de algunas demoras. A su vez, España y Francia aparecen entre las principales alternativas para una segunda fábrica. “Los autos eléctricos duran más que los nafteros”: la revelación de un especialista en movilidadPero el movimiento excede a una sola empresa. Chery se asoció con Ebro para utilizar la antigua fábrica de Nissan en Barcelona. XPeng y GAC producen vehículos mediante Magna en Austria. Leapmotor anunció que prepara producción en instalaciones de Stellantis en España, mientras que Geely acordó avanzar con Ford en Valencia. Detrás de esa expansión hay una combinación de factores, donde uno de ellos empieza a miles de kilómetros de Europa, dentro del propio mercado chino.China necesita cada vez más del exteriorEntre enero y agosto se vendieron 11,7 millones de autos de pasajeros al consumidor chino, una caída del 20,8% frente al mismo período del año anterior, según la Asociación China de Distribuidores de Automóviles. En agosto, el retroceso interanual fue del 23,6%.La baja ocurre en un mercado que conserva una enorme escala y donde los vehículos electrificados ya representan una porción mayoritaria de las ventas. Pero la competencia entre fabricantes se volvió especialmente agresiva. Los descuentos, la cantidad de marcas y la presión sobre los márgenes llevaron incluso al Ministerio de Industria chino a pedir a las automotrices que abandonen lo que definió como una competencia “irracional”.Por otro lado, las exportaciones le dan aire al sector. Sólo en agosto salieron de China 888.000 vehículos de pasajeros, 77,8% más que un año antes. Esos envíos representaron el 38% de las ventas mayoristas de los fabricantes durante el mes, cuando un año atrás explicaban el 20%.De exportar a fabricar en EuropaDesde octubre de 2024 la Unión Europea aplica derechos compensatorios adicionales a los autos eléctricos a batería fabricados en China. Las tasas vigentes van del 7,8% al 35,3%, según la empresa. Estos porcentajes se suman al arancel general del 10% que ya pagan los autos importados desde fuera del bloque. Si bien desde febrero la Comisión Europea permite que los fabricantes propongan acuerdos de precios mínimos como alternativa al derecho compensatorio, no existe todavía una solución general trasladable a todos los modelos. A pesar de que producir en Europa reduce la dependencia de importar vehículos terminados desde China, instalar una línea de montaje no elimina automáticamente los aranceles. El origen del vehículo depende del proceso industrial y del nivel de transformación realizado dentro del bloque.Al mismo tiempo, a esa presión comercial se suma que la Comisión Europea presentó el Industrial Accelerator Act, una propuesta que busca introducir criterios de producción y contenido europeo en determinados programas de ayudas públicas y compras estatales.La propuesta introduce requisitos de “Made in EU”, contemplando específicamente requisitos de contenido europeo para vehículos eléctricos en compras públicas, según Reuters. Esas inversiones deberán generar empleo, transferencia tecnológica y valor dentro de Europa, entre otras condiciones. La norma todavía debe ser aprobada por el Parlamento Europeo y el Consejo, quienes buscan alcanzar un acuerdo hacia finales de este año, pero su orientación ya empieza a influir en las decisiones de inversión.Las inversiones llegan a una Europa que conserva una extensa infraestructura automotriz y con múltiples plantas trabajando por debajo de su capacidad potencial. La propuesta favorece a los dos lados porque para un fabricante chino, utilizar una instalación existente permite empezar a producir mucho antes que construir una fábrica desde cero y para las automotrices europeas, compartirla puede aportar volumen y reducir costos.En ese sentido, Ford y Geely representan uno de los ejemplos más claros. Ambas compañías acordaron crear una sociedad para utilizar la planta de Valencia, que en 2025 trabajó muy por debajo de su capacidad máxima. Si recibe las autorizaciones previstas, la empresa conjunta comenzará a operar en 2027 y desde 2028 fabricará allí dos SUV eléctricos de Geely, además de los modelos del óvalo.Stellantis, a través de su joint venture Leapmotor, prepara la producción del B10 en Zaragoza y la alianza contempla utilizar también la planta de Villaverde, en Madrid, para futuros modelos. Cerca de Zaragoza abrió además una instalación para ensamblar módulos de baterías.Por su parte, XPeng y GAC recurrieron a Magna, uno de los mayores fabricantes por contrato del mundo, para producir vehículos en Graz, Austria. XPeng ya fabrica allí varios modelos y acaba de confirmar que el nuevo G9L será el cuarto. GAC comenzó con el Aion V, sumó el Aion UT y anunció este mes que estudia ampliar su capacidad productiva europea.Chery también aprovechó infraestructura existente. Su acuerdo con Ebro recuperó la antigua fábrica de Nissan en Barcelona. Allí ya se producen vehículos Ebro y este año comenzó a funcionar una línea que permite realizar una mayor parte del proceso industrial en España. La producción en serie de modelos directamente pertenecientes a las marcas de Chery todavía no comenzó y está prevista a comienzos de 2027.No todos los proyectos tienen el mismo grado de avance. SAIC, propietaria de MG, eligió Galicia para su primera fábrica dentro de la Unión Europea, pero todavía atraviesa el proceso de autorizaciones, como así tamién Dongfeng mantiene un acuerdo preliminar con Stellantis que contempla una posible producción en Francia. Todos estos movimientos son acompañados por el Gobierno chino. El 22 de septiembre, el ministro de Comercio, Wang Wentao, respaldó públicamente las inversiones de las automotrices de su país en Europa mientras Pekín y Bruselas continúan negociando sus diferencias comerciales.Brasil ya dio el pasoBrasil es hoy el principal polo de producción de automotrices chinas en Sudamérica. CAOA Chery fue uno de los primeros antecedentes, pero en los últimos dos años la cantidad de proyectos se multiplicó.BYD inauguró en octubre de 2025 su complejo de Camaçari, en la antigua planta de Ford. Ya superó los 8000 empleados directos y prepara un tercer turno. Las nuevas áreas de estampado, soldadura y pintura están en la etapa final de construcción, un paso necesario para aumentar la integración local frente al esquema inicial basado en mayor medida en componentes enviados desde China.GWM produce en la antigua fábrica de Mercedes Benz de Iracemápolis. Hasta agosto había fabricado más de 15.000 unidades y empleaba a más de 1800 personas. Allí realiza procesos de soldadura, pintura y montaje de modelos como el Haval H6, la pickup Poer P30 y el Haval H9.En marzo, Changan inició producción junto con CAOA en Anápolis y anunció un nuevo ciclo de inversión de R$5000 millones hasta 2028. El 15 de septiembre se sumó Geely, que comenzó a fabricar el EX5 EM i en la planta de Renault de São José dos Pinhais, el primer vehículo de la marca producido en América.Stellantis confirmó además que producirá los Leapmotor B10 y C10 en Pernambuco. GAC prevé iniciar fabricación en 2027, mientras Omoda & Jaecoo y Jetour estudian distintas alternativas para instalar producción local.El desembarco industrial chino en Brasil no es casualidad. El Gecex, organismo brasileño encargado de la política de comercio exterior, dispuso la suba al 35% del impuesto de importación de los vehículos electrificados terminados y de los kits semidesmontados, conocidos como SKD. Para los CKD (aquellos que llegan completamente desmontados), la alícuota alcanzará el 35% desde enero de 2027. La medida contempla, sin embargo, una excepción transitoria. Hasta fin de este año existe una cuota de US$463 millones que permite importar determinados CKD y SKD con arancel 0%. Superada esa etapa, el esquema encarece progresivamente la posibilidad de sostener grandes volúmenes mediante vehículos o kits provenientes de China y aumenta el incentivo para avanzar hacia una mayor integración industrial en Brasil.Qué puede pasar en la ArgentinaLa situación local es diferente. La presencia comercial china creció con rapidez gracias al cupo de electrificados que no pagan arancel, pero todavía no se produjo un desembarco industrial en autos de pasajeros (Foton fabrica vehículos comerciales a través del Grupo Corven, que anunció una inversión de unos US$50 millones para ampliar su operación y trasladarla a una nueva planta en Campana).Entre los autos y SUV, el proyecto más concreto pertenece hoy al mismo grupo detrás de Chery. Omoda & Jaecoo anunció su llegada como filial directa y comunicó un plan para instalar una planta de ensamblaje CKD junto con un centro regional de repuestos. En paralelo existen otras conversaciones. El Grupo Corven le comentó hace unos meses a LA NACION que negocia por separado la posibilidad de producir modelos Chery en su nueva planta de Campana. Omoda & Jaecoo forma parte del conglomerado Chery a nivel global, por lo que no se descarta una asociación entre la marca china y el grupo local para la producción. Otro de los chinos en anunciar intenciones de fabricación local fue Geely, cuyo responsable para el mercado argentino, Ma Yadong, afirmó que la marca tiene “planes muy ambiciosos”. En un panorama similar está BYD, que si bien su responsable en la Argentina afirmó en junio que la producción local no se encuentra actual
Fuente: La Nación