Economía
Nicolás Dujovne: “La inversión cae porque en buena medida ya juega la incertidumbre política”
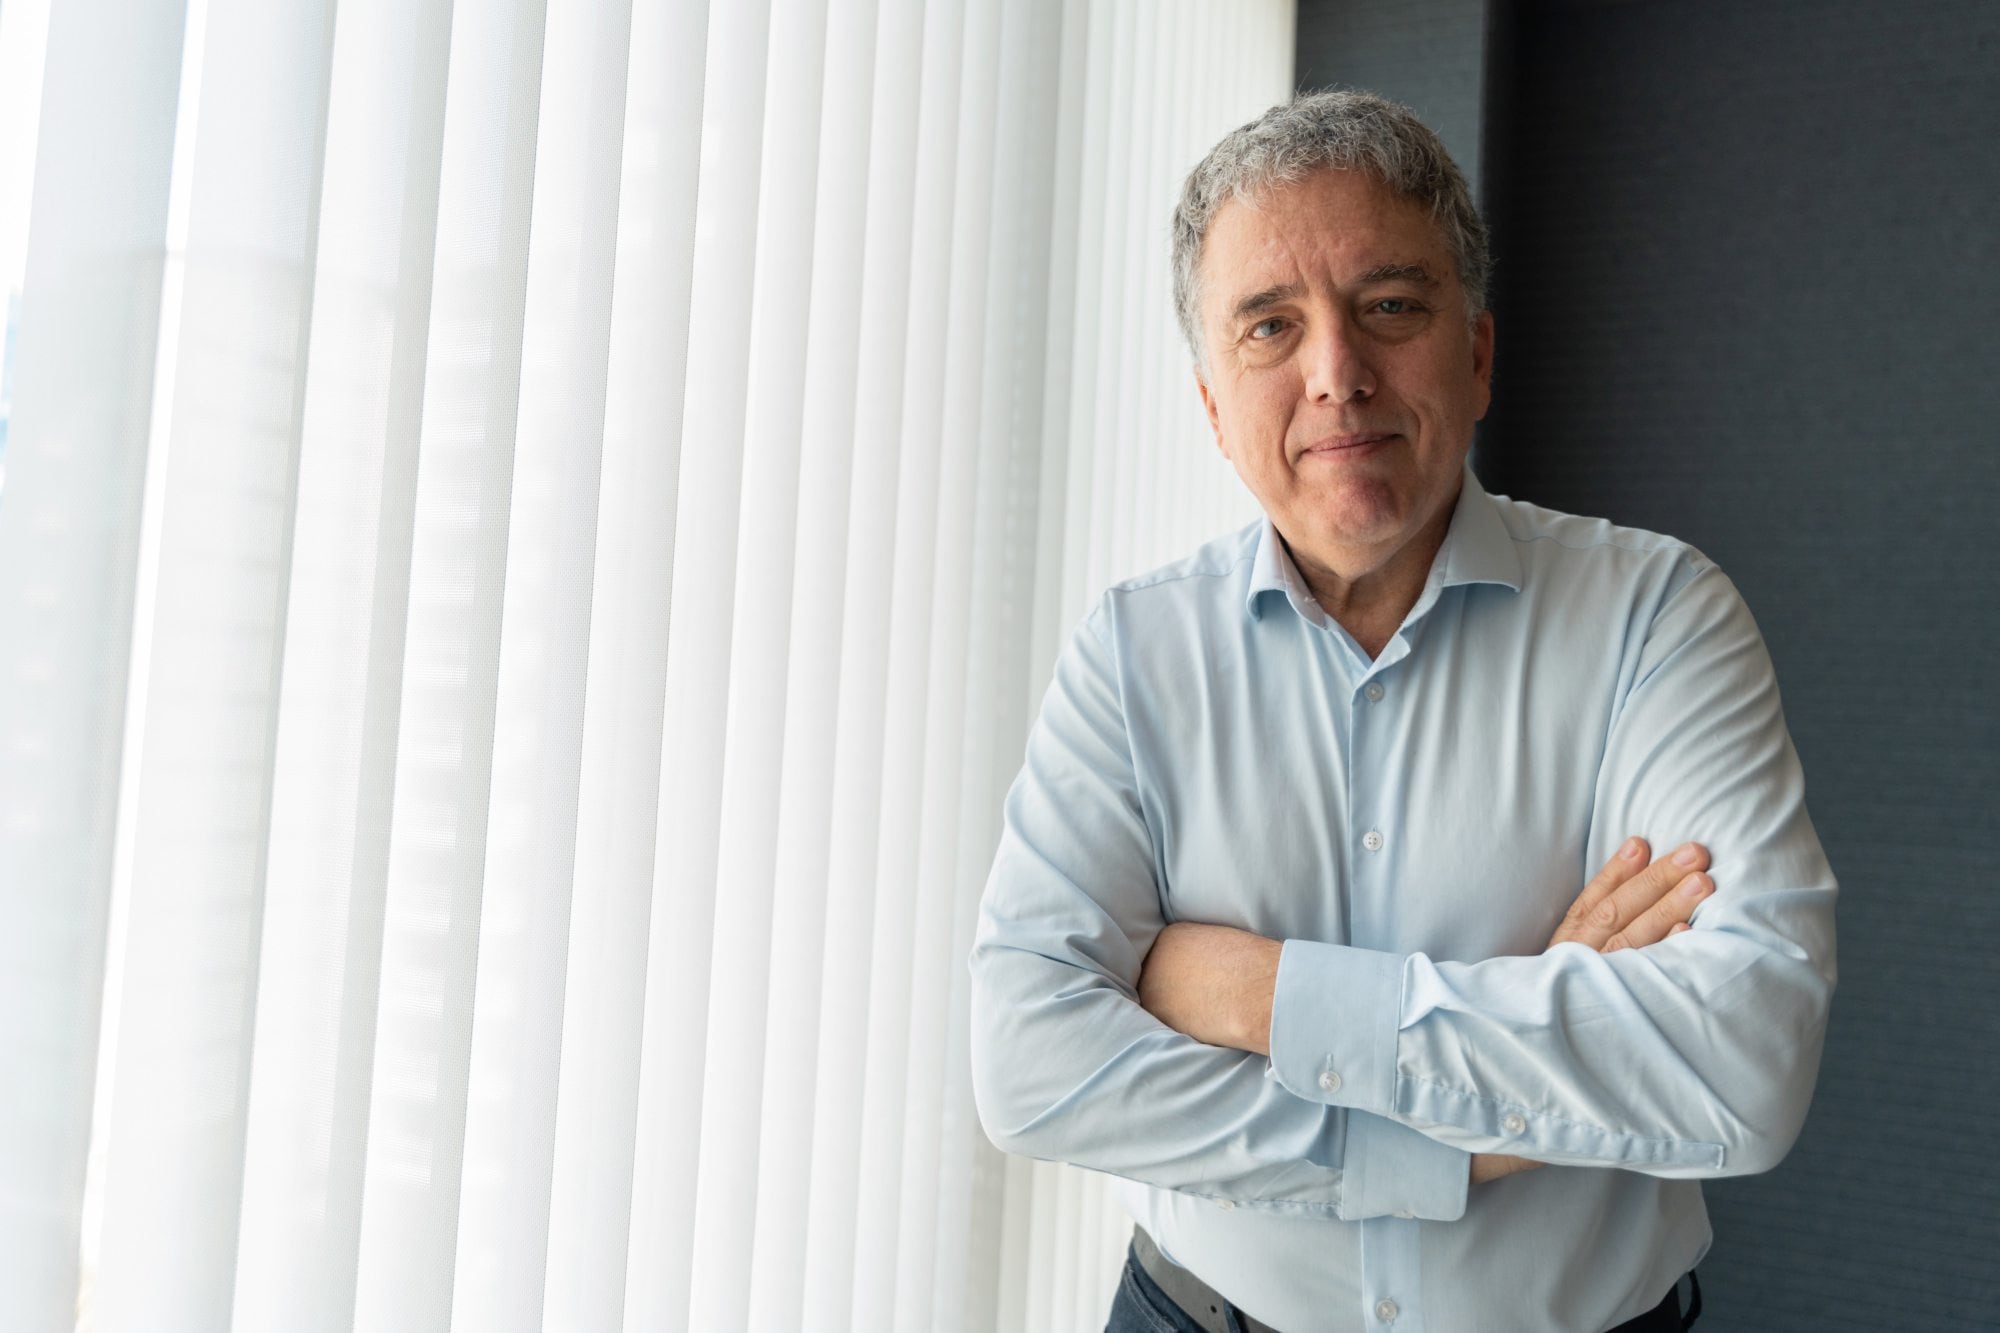
A casi tres años del inicio del gobierno de Javier Milei, la economía argentina muestra dos caras. Los sectores exportadores atraviesan un muy buen año, mientras que el comercio, parte de la industria y los grandes centros urbanos sienten el impacto de tres procesos que avanzan en simultáneo, que son la apertura comercial, el ajuste fiscal y el programa de estabilización. Para Nicolás Dujovne, exministro de Hacienda durante el gobierno de Mauricio Macri, esa heterogeneidad era esperable en un cambio de modelo de estas dimensiones.En una entrevista con LA NACION, Dujovne explicó por qué la actividad crecerá este año en torno al 2%, por debajo del 3,5% que esperaba el mercado en enero, y advirtió que la incertidumbre por las elecciones de 2027 ya se refleja en la inversión, en especial en los grandes proyectos del Régimen de Incentivo para Grandes Inversiones (RIGI).El exfuncionario destacó que el gasto primario nacional bajó de 24% a 14% del PBI entre 2015 y 2026, y consideró que el próximo desafío está en mejorar la recaudación y en una reducción de la presión impositiva de las provincias. Además, valoró que el presupuesto 2027 proyecte una inflación de 18%, un número que, según su mirada, puede funcionar como ancla de expectativas.–¿Cómo ve la situación económica?–No ha cambiado mucho últimamente. Es una economía que se expande por segundo año consecutivo a un ritmo moderado, del 2% del PBI, y con mucha heterogeneidad. A los sectores exportadores les va muy bien, de manera bastante generalizada, no solo a energía o minería, con términos de intercambio en niveles muy altos. Pero hay mucha diferencia entre el interior y el conurbano, entre sectores, entre el empleo registrado y el no registrado, y entre salarios formales e informales. Si uno mira el vaso medio lleno, probablemente estemos encarando 2027 como tercer año de expansión consecutiva. Sería la primera vez que ocurre desde 2006-2008.–¿Era esperable esta heterogeneidad en un cambio de modelo?–Sí, diría que sí. El gobierno de Milei hizo dos reformas muy grandes: el ajuste fiscal, desde el inicio, y la apertura económica. La Argentina tiene hoy la economía más abierta desde los 90. Usó las facilidades que da el arancel externo común del Mercosur y bajó el arancel promedio de 13% a cerca de 9%. Además, no hay restricciones cuantitativas a las importaciones. Durante el kirchnerismo estábamos acostumbrados a las SIRA y las DJAI [permisos de importación], a la corrupción, a exportar aceitunas para importar textiles. Todo eso voló. Pero también desaparecieron las licencias no automáticas, que la Organización Mundial del Comercio (OMC) autoriza de manera transitoria. La producción local está más expuesta que en el pasado, y hay sectores que se achican mientras otros se expanden aprovechando sus ventajas. Tenemos superpuestos tres fenómenos: uno global, que es la presión del comercio online sobre el minorista; la apertura comercial, y el programa de estabilización. Esa superposición genera heterogeneidad en muchos planos.–Además, a diferencia de los 90, ahora está China y hay un avance fenomenal de la tecnología.–Está China, y ahora se puede importar con un clic. El régimen de courier, pensado para un uso esporádico, lo aprovecha no solo el que hace el clic, sino también la oferta, los que arman tiendas online para tener una ventaja impositiva. Hasta cierto monto se paga solo IVA, mientras que la importación general paga además aranceles y adelantos de Ganancias y de Ingresos Brutos.–¿Debería haber algún control? Esa importación también ayudó a bajar la inflación.–No sé. Si uno quiere dar la señal de cambio estructural, tiene que ser agresivo con la reforma. Pero en algunos sectores la exposición fue muy rápida. En el textil, durante el gobierno de Macri, la transición fue más gradual y el uso de la capacidad instalada no cayó tanto. Por un lado está el beneficio para el consumidor; en el medio, hay pérdidas de empleo.–¿Por qué la economía crece menos de lo esperado? El mercado esperaba 3,5% del PBI en enero para 2026 y ahora proyecta 2,1%.–Primero, una salvedad: Brasil y Chile crecen a tasas parecidas. Pero hay factores que lo explican. Uno son los efectos rezagados de las megatasas de interés del año pasado, alrededor de las elecciones bonaerenses. Las tasas reales muy altas hicieron caer la demanda de crédito, aumentaron la incobrabilidad y frenaron la inversión, y nos estamos recuperando muy lentamente. Quienes entraron en mora dejaron de ser sujetos de crédito. Otro factor es que en el primer semestre los salarios sufrieron la inflación inesperada del shock cambiario. Y en tercer lugar la política monetaria fue más contractiva de lo que podría haber sido. Buena parte de la expansión por la compra de divisas fue esterilizada por el Banco Central y el Tesoro. Con una economía que crece al 30% nominal, la base monetaria crece al 11%. Eso se siente en el crédito y es la contracara de la intención de bajarle volatilidad al tipo de cambio. Hay un trade off entre menos volatilidad cambiaria y tasas más altas, y tal vez un tipo de cambio más apreciado que el que hubiéramos tenido con una política monetaria un poco más expansiva.–¿El Gobierno prioriza el tipo de cambio sobre el dinamismo de la actividad?–En el margen, sí. Pero el contrafáctico no es tan claro. Mucha gente dice que para crecer más rápido hace falta un tipo de cambio más depreciado y no me queda claro que tenga razón. Si se deprecia, al comienzo los salarios reales son más bajos, porque el traspaso a precios todavía es bastante alto. Va a ir bajando, pero hoy una devaluación puede ser inclusive más recesiva al principio.–Algunos economistas dicen que ayudaría a la construcción o al turismo, que son mano de obra intensivos.–Sí, pero al principio genera una aceleración de la inflación y una caída del ingreso disponible real de las familias.–¿Aunque el dólar solo acompañe a la inflación?–En el margen, es un poco más de inflación. Pero son decisiones de política económica.–En las encuestas de opinión que hacen las universidades Di Tella y San Andrés, la inflación pasó de estar primera a cuarta en las preocupaciones generales, detrás del empleo y los ingresos.–Porque bajó. Si volviera a subir, subiría en el ranking.–Pero es algo que miran los inversores. ¿Cree que la incertidumbre sobre 2027 explica que la inversión haya caído 11% con relación a un año atrás?–Tuvimos un buen ritmo de inversión en 2025 y se está contrayendo en 2026. Creo que en buena medida ya juega la incertidumbre política. Los sectores con proyectos muy grandes dentro del RIGI hacen los desembolsos mínimos posibles a la espera de las elecciones. La minería tiene mucho riesgo geológico y por eso se financia con venta de acciones y no con deuda. A esos inversores se les paga con dividendos, que en los gobiernos kirchneristas siempre fueron interrumpidos. Es lógico que haya un compás de espera.–¿Qué temen los inversores?–Le asignan una probabilidad superior al 50% a la reelección de Milei, pero el escenario en que vuelve un gobierno populista es tan nocivo que hay estrés postraumático por 2019. El mercado cayó el día después de las PASO de ese año y siguió cayendo porque vio claramente el desastre que iba a ser el gobierno de Alberto Fernández. Hay que superar ese estrés para que fluya la inversión. Esta vez hay mucha más cautela.–¿Preocupa que el desempleo sea mayor en los centros urbanos? En Córdoba y Rosario supera los dos dígitos y en el Gran Buenos Aires está en 8,8%.–Sí, sin duda. La tasa nacional, de 7,9%, no está tan lejos de nuestra mediana histórica, pero hubo un reemplazo de empleo formal por informal. Y hay una gran pregunta sobre los salarios informales. No porque el Indec mienta, pero según el organismo crecieron más de 80% en términos reales durante este gobierno. Puede ser una recuperación con rezago tras la licuación de 2023, pero hay quienes dicen que los cambios en el cuestionario de la Encuesta Permanente de Hogares (EPH) captan mejor los ingresos y que la mejora está sobreestimada. Es una clave enorme para entender qué puede pasar.–El consumo masivo no acompaña esa mejora que se ve en los ingresos del empleo informal.–Medido por ventas en supermercados, es verdad, pero la venta de motos está en niveles récord. Hay muchas cosas difíciles de leer en esta economía tan heterogénea.–¿Podemos entrar en recesión técnica, que son dos trimestres seguidos de caída?–No sé. Más allá de si el tercer trimestre da negativo desestacionalizado, es difícil que dé negativo interanual. Es casi una discusión técnica. Estoy bastante convencido de que en el año la economía va a crecer, por la mejora en los términos de intercambio y porque la desinflación va a mejorar algo los ingresos reales en la segunda mitad del año.–¿Qué espera para el año electoral?–Una economía bastante parecida a la actual, con un crecimiento moderado, probablemente por debajo del 4% del presupuesto, y quizás algo más de dinamismo en la construcción, porque los créditos hipotecarios empezaron a moverse lentamente. Pero no creo que, con la incertidumbre política, la economía acelere significativamente.–El Gobierno dice que la economía está volando y que el consumo está en máximos históricos. ¿Qué piensa usted que pasó por la función pública?–El Gobierno ya no dice que la economía está volando. El consumo sí está en máximos medido por las cuentas nacionales, donde sale por residuo e incluye los impuestos netos de subsidios. Si bajo subsidios, eso se imputa como más consumo. Y ahí entran cosas que a la gente no le gusta pagar: preferiría consumir ocio o vacaciones antes que luz, gas, agua y transporte. Esos servicios pesan hoy 15% en el gasto de una familia tipo, contra 4% o 5% al final de Alberto Fernández y 3% al final de Cristina Kirchner. Lo normal es lo de ahora. Son verdades que no necesariamente reflejan el humor social. Para adelante, parte del costo ya se pagó, porque los precios relativos se corrigieron y los sectores que se achicaron por la competencia ya se a
Fuente: La Nación